
In un mondo dove i mercati finanziari cambiano velocemente, è cruciale tenere d’occhio le ultime novità. Una di queste, riguarda sicuramente il calo degli asset delle banche centrali di tutto il mondo e, dunque, il “restringimento” dei loro bilanci. Questo calo è importante non solo perché mostra un cambio nella politica delle varie istituzioni centrali, ma anche perché è direttamente collegato al calo dei prezzi dei bond governativi. Nell’articolo di oggi, parleremo di come questi fattori influenzino il mercato azionario, soprattutto negli Stati Uniti, e cercheremo di capire cosa potrebbe succedere in futuro. Gli asset delle banche centrali globali sono già diminuiti di quasi 6 trilioni di dollari dai livelli di picco di fine 2021. Questo senza contare la perdita di valore (mark-to-market) dovuta al recente crollo dei prezzi dei bond governativi in tutto il mondo che rappresenta un ulteriore prelievo di liquidità dai mercati finanziari. Il grafico sottostante mostra la correlazione storica tra la dimensione aggregata dei bilanci delle banche centrali e le performance dei mercati azionari statunitensi. Abbiamo recentemente notato un’importante divergenza tra queste due metriche e, secondo la nostra opinione, questo potrebbe indicare che il mercato azionario si trova vicino ad un potenziale di ribasso dai livelli attuali di prezzo.

In termini di leadership di mercato e analisi dell’ampiezza, osserviamo la sorprendente somiglianza tra il periodo che va da metà 1999 al picco della tech bubble nella prima metà del 2000, e lo scenario attuale. Allora, la tecnologia stava guidando fortemente, mentre tutti gli altri 10 settori erano già in territorio negativo. La mancanza generale di forza del mercato attuale solleva non poche preoccupazioni, e punta i riflettori sulla debolezza e la fragilità del sistema.
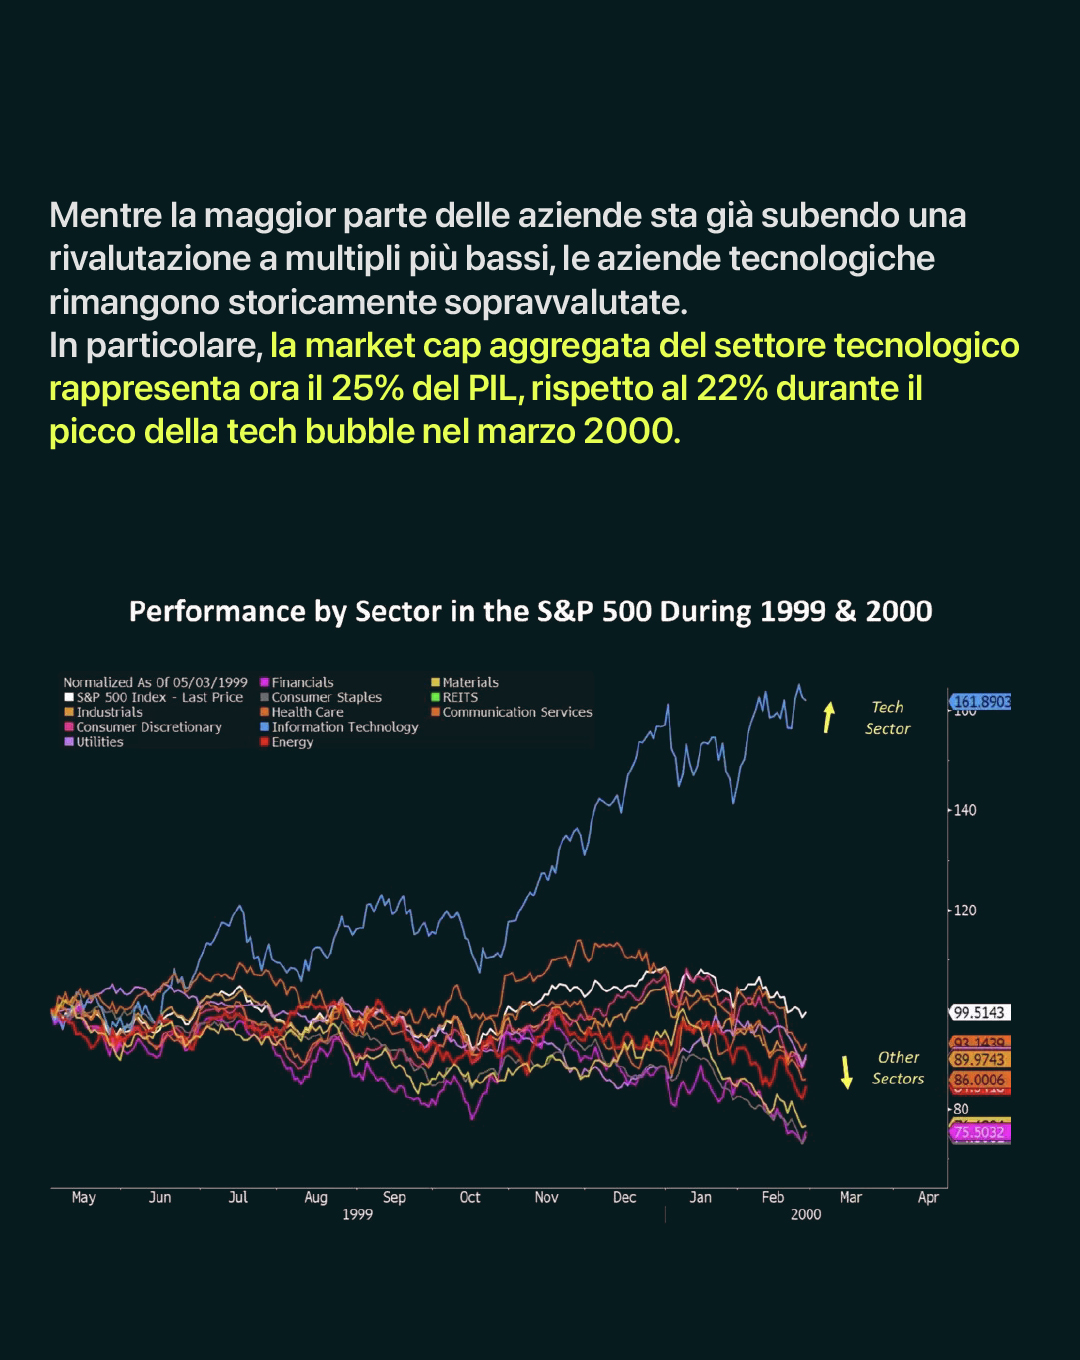
Riteniamo altamente improbabile che queste aziende continuino a guidare il mercato nel 2024, specialmente date le attuali condizioni dei tassi di interesse. C’è il rischio che gli investitori svalutino queste imprese a valori più bassi, poiché la crescita fondamentale sembra essere limitata rispetto alle stime attuali.

Il grafico presentato di seguito illustra efficacemente il conservatorismo storico delle aziende di risorse in termini di gestione del capitale.


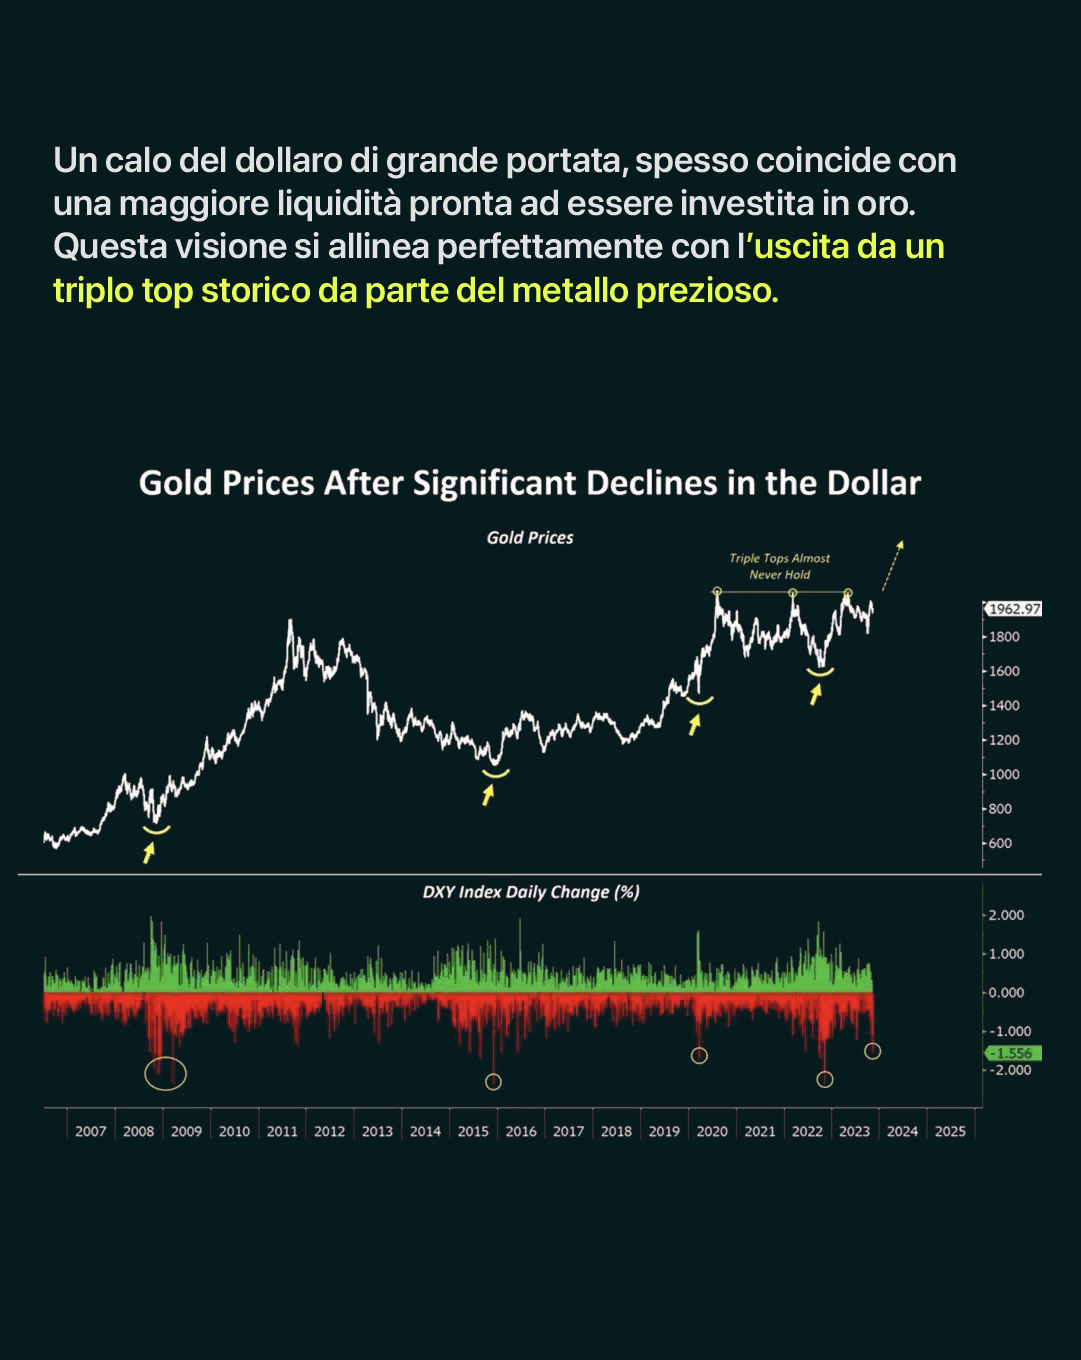
Non c’è nulla che alimenti di più il fuoco dei metalli preziosi, che essere costretti a ripristinare la repressione finanziaria in un ambiente altamente inflazionistico. Le ragioni macro per possedere oro sono indiscutibilmente forti, e ciò che rafforza ulteriormente la nostra fiducia è la costante trascuratezza del metallo come alternativa difensiva negli ultimi decenni. Questo dato è evidente nel grafico sottostante dei metalli preziosi tra strategist e advisor tradizionali.
sorprendente. Inoltre, negli ultimi tre o quattro decenni, le banche centrali hanno completamente trascurato i metalli preziosi. Nel 1980, l’oro costituiva il 75% degli asset delle banche centrali globali, mentre ora rappresenta meno del 20%. C’è stato un recente cambiamento in questo modello, con alcune banche centrali che hanno iniziato ad acquisire quantità notevoli del metallo. Tuttavia, abbiamo ancora molta strada da fare prima di raggiungere gli standard storici in termini di percentuali di allocamento. Le strategie di investimento tradizionali e le banche centrali stanno affrontando una transizione ed un “ritorno” verso l’oro e questo potrebbe rappresentare una delle opportunità di investimento più convincenti su questo metallo fino ad oggi. C’è una peculiarità inconfondibile nel comportamento dei metalli preziosi… Nonostante i continui sviluppi sul fronte bellico, l’oro continua a mostrare una performance impressionante. I mercati ci insegnano che, in risposta a notizie che tipicamente provocherebbero pressione di vendita, è costantemente rialzista. In sostanza, sembra che stia avvenendo un’accumulazione significativa di questo metallo dietro le quinte. Ricordiamo anche che il forte potenziale per un mercato dei metalli preziosi bullish, ci fa ben sperare sull’andamento dell’argento, che rimane positivamente correlato con un rapporto di +0.83.
Dicembre è, in media, il mese migliore per il TSX-V (un indice di circa 162 minatori di metalli preziosi, quotate sul Toronto Stock Exchange) nei suoi 21 anni di storia. A questo seguono gennaio e febbraio, gli altri mesi migliori. Quello attuale, a nostro modo di vedere, sembra essere il momento perfetto per iniziare a costruire una posizione su questo segmento dell’industria mineraria.

Se ci trovassimo davvero vicini ad un movimento nei prezzi dell’oro, i minatori, ad oggi, rientrerebbero probabilmente tra le aziende più sottovalutate nei mercati. In un ambiente in cui l’inflazione rimane più alta degli standard storici e gli asset fisici eccellono, queste azioni hanno il potenziale per generare rendimenti significativi, potenzialmente includendo molti multi-baggers. Per chi non lo sapesse, le azioni multi-bagger sono azioni che hanno mostrato un incredibile potenziale di crescita nel corso del tempo, generando notevoli rendimenti per gli investitori e, questo termine viene spesso utilizzato nel contesto degli investimenti azionari per descrivere società che hanno moltiplicato di svariate volte il loro valore di mercato rispetto al loro prezzo iniziale di acquisizione.

Concludendo, come sempre, ed in particolar modo in tempi recenti, i mercati ci offrono diversi rischi ed opportunità. Con le aziende tecnologiche che sono state fino ad ora in testa al mercato e che, non sembra riusciranno a mantenere il passo anche nel 2024, un’altra asset class potrebbe iniziare a muoversi al rialzo, tracciando i primi passi di quello che potrebbe essere un trend di lungo termine. L’oro e gli altri metalli preziosi, infatti, stanno diventando sempre più importanti come investimenti e questo succede poiché l’oro, per molto tempo, è stato un asset sottovalutato da investitori e da banche centrali. Di questo nuovo trend, inoltre, ne potrebbero beneficiare anche le aziende di estrazione mineraria (c.d. minatori), che potrebbero rivelarsi ottime soluzioni da detenere nel proprio portafoglio, in caso di crescita dei prezzi di questi metalli preziosi.